STF amplia alíquota zero para autistas de nível 1 na compra de veículos
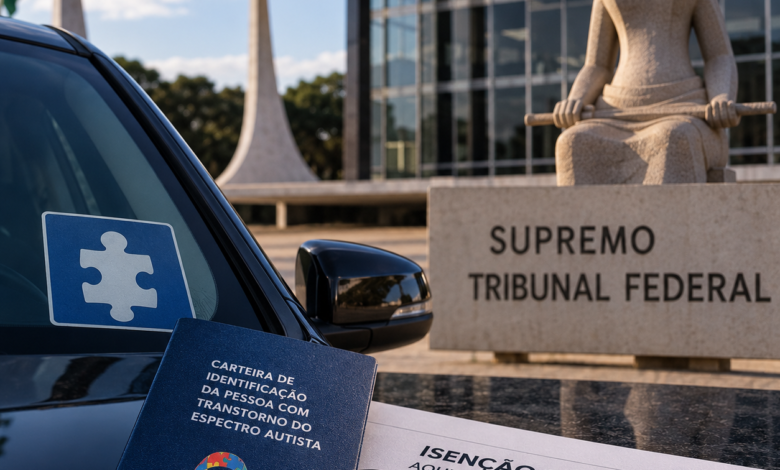
STF amplia alíquota zero para autistas de nível 1 – O Supremo Tribunal Federal derrubou a restrição que excluía pessoas autistas com nível 1 de suporte do benefício de alíquota zero do Imposto sobre Bens e Serviços, o IBS, e da Contribuição sobre Bens e Serviços, a CBS, na compra de veículos. A decisão foi tomada por unanimidade no julgamento conjunto das Ações Diretas de Inconstitucionalidade 7779 e 7790, concluído em 3 de agosto de 2026.
Os ministros consideraram inconstitucionais trechos da Lei Complementar 214/2025 que limitavam o tratamento tributário a pessoas com deficiência intelectual classificada como severa ou profunda e a pessoas com transtorno do espectro autista em nível moderado ou grave.
Com a retirada dessas expressões, pessoas autistas de nível 1 deixam de ser excluídas previamente apenas por causa da classificação do nível de suporte. Isso não significa, contudo, que qualquer pessoa diagnosticada com autismo receberá automaticamente o benefício. Permanecem aplicáveis os demais requisitos previstos na legislação, incluindo regras de comprovação, características do veículo, limites da operação e prazo para uma nova aquisição.
O impacto econômico da decisão também não será plenamente percebido de imediato. O Brasil atravessa a fase de implantação da reforma tributária, e 2026 funciona como período de teste para os novos tributos. A cobrança definitiva da CBS ganha maior importância a partir de 2027, enquanto a implementação do IBS ocorre de forma gradual.
STF amplia alíquota zero para autistas de nível 1. O Supremo considerou inconstitucional a exclusão por nível de suporte
As ações questionavam dispositivos da Lei Complementar 214, sancionada em janeiro de 2025 para regulamentar pontos da reforma tributária sobre o consumo. A norma estabeleceu regras para a redução de 100% das alíquotas de IBS e CBS incidentes sobre determinadas compras de veículos realizadas por pessoas com deficiência, pessoas autistas e taxistas.
Na ADI 7779, apresentada pelo Instituto Nacional de Direitos da Pessoa com Deficiência Oceano Azul, foi contestada a limitação do benefício às pessoas com deficiência intelectual severa ou profunda e às pessoas autistas de níveis moderado ou grave.
A ADI 7790, proposta pela Associação Nacional de Apoio às Pessoas com Deficiência, também questionou a exclusão de autistas com nível 1 de suporte. A entidade levantou ainda controvérsias relacionadas à adaptação dos veículos e ao reconhecimento de equipamentos instalados pelas próprias fabricantes.
Relator dos processos, o ministro Alexandre de Moraes entendeu que a Lei Complementar 214 criou uma diferenciação que não estava prevista na Emenda Constitucional 132, responsável pela criação do novo sistema tributário. Segundo o voto, a Constituição autorizou o tratamento tributário favorecido sem estabelecer uma separação entre pessoas com deficiência ou autismo de acordo com graus de intensidade.
O Plenário acompanhou o relator e retirou da legislação as expressões que produziam essa exclusão. O resultado oficial do julgamento foi divulgado pelo próprio Supremo Tribunal Federal.
Decisão não garante benefício automático
A decisão do STF amplia a elegibilidade, mas não elimina todos os critérios necessários para o reconhecimento da alíquota zero. O julgamento afastou especificamente a exclusão abstrata baseada no grau da deficiência intelectual ou no nível de suporte do autismo.
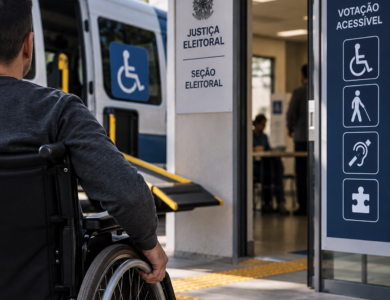
Na prática, uma pessoa autista de nível 1 pode solicitar o benefício, mas ainda terá de apresentar a documentação exigida e atender às condições estabelecidas pela legislação tributária e por sua regulamentação. A decisão também não transforma a alíquota zero em um benefício ilimitado ou aplicável a qualquer veículo.
A Lei Complementar 214 estabelece parâmetros relacionados ao valor da operação, ao tipo de automóvel e ao intervalo entre as aquisições. O STF preservou o prazo de três anos para uma nova compra realizada por pessoa com deficiência ou autista.
As entidades autoras das ações argumentavam que o prazo concedido aos taxistas era menor. Alexandre de Moraes considerou a diferença justificável porque o veículo utilizado profissionalmente como táxi sofre desgaste mais intenso e pode exigir substituição em período reduzido.
A discussão sobre adaptações externas nos veículos não foi examinada integralmente porque parte das regras contestadas já havia sido alterada pela Lei Complementar 227/2026. Por isso, o alcance prático da decisão deverá ser observado em conjunto com a redação atualizada da legislação e com os procedimentos definidos pelos órgãos tributários.
Alíquota zero não é exatamente o mesmo que isenção
Embora o benefício seja frequentemente chamado de isenção para veículos de pessoas com deficiência, a reforma tributária adotou tecnicamente o mecanismo de alíquota zero. Nos dois casos, o resultado para o consumidor pode ser a ausência de cobrança do tributo alcançado pela regra, mas os institutos possuem estrutura jurídica diferente.
A alíquota zero mantém a operação dentro do campo de incidência do tributo, porém aplica um percentual de 0%. A isenção, por sua vez, é uma dispensa legal do pagamento de uma obrigação tributária que seria normalmente devida.
A distinção será importante durante a implementação da CBS e do IBS. O benefício analisado pelo STF está ligado aos novos tributos sobre o consumo e não significa, por si só, a eliminação imediata de todos os impostos atualmente relacionados à compra de um veículo.
Efeito financeiro deverá ficar mais claro em 2027
A reforma tributária brasileira prevê uma transição prolongada entre o sistema atual e o novo modelo. Em 2026, IBS e CBS estão em fase de teste. A alíquota experimental corresponde a 0,9% para a CBS e 0,1% para o IBS, com mecanismos de compensação destinados a evitar aumento imediato da carga tributária.
Segundo o cronograma da Receita Federal, a CBS passa a operar de maneira mais efetiva em 2027, quando ocorre a extinção do PIS e da Cofins. O IBS seguirá uma implantação gradual até substituir completamente o ICMS e o ISS.
Por esse motivo, o efeito financeiro da decisão sobre os preços e sobre a renúncia de receita deverá ser avaliado com mais clareza a partir de 2027. O impacto dependerá do número de pedidos, da regulamentação administrativa e das alíquotas efetivamente aplicadas em cada etapa da transição.
A ampliação do grupo potencialmente elegível pode elevar a procura pelo benefício, mas ainda não existe uma estimativa consolidada sobre quantas pessoas autistas de nível 1 cumprirão todos os requisitos e realizarão a compra.
Julgamento provoca debate sobre critérios para políticas públicas
A decisão foi recebida de maneiras diferentes. Entidades de defesa das pessoas com deficiência consideram que a classificação do nível de suporte não deveria ser usada como critério automático para excluir direitos. Uma pessoa autista de nível 1 pode apresentar autonomia em algumas atividades e, ao mesmo tempo, enfrentar barreiras significativas de comunicação, integração social, regulação sensorial ou mobilidade.
Sob essa perspectiva, uma exclusão geral desconsideraria as necessidades individuais e trataria o nível de suporte como uma medida fixa de funcionalidade. Os níveis do autismo são usados para indicar a necessidade de apoio, mas não descrevem de maneira completa todas as dificuldades enfrentadas por uma pessoa em diferentes ambientes.
A legislação brasileira também reconhece a pessoa com transtorno do espectro autista como pessoa com deficiência para todos os efeitos legais. Para os defensores da decisão, o legislador não poderia retirar um benefício constitucionalmente previsto apenas com base em uma classificação ampla.
Críticos, por outro lado, afirmam que a retirada da diferenciação pode reforçar o que descrevem como psiquiatrização das políticas públicas. O argumento é que a simples existência de um diagnóstico pode passar a funcionar como porta de entrada para benefícios, mesmo quando as limitações funcionais variam de forma considerável entre pessoas com a mesma condição.
Essa crítica ganhou espaço após o julgamento e foi apresentada por especialistas ouvidos pela Gazeta do Povo. Para essa corrente, políticas baseadas em categorias diagnósticas podem gerar distorções quando não consideram necessidade, funcionalidade e barreiras concretas.
Também existe uma preocupação distributiva. Quanto maior o grupo de beneficiários, maior pode ser o custo fiscal da política. Em um cenário de recursos limitados, críticos questionam se pessoas com necessidades muito diferentes deveriam receber exatamente o mesmo tratamento tributário.
Essa posição não representa consenso. Defensores da inclusão respondem que autistas de nível 1 também podem ter dificuldades relevantes e que a classificação clínica, isoladamente, não oferece base suficiente para presumir que não precisam de proteção. A alternativa seria avaliar cada caso de maneira individualizada, evitando tanto exclusões gerais quanto concessões baseadas exclusivamente em um laudo diagnóstico.
Decisão amplia direito, mas mantém controvérsia aberta
O julgamento das ADIs 7779 e 7790 estabelece que a intensidade da deficiência ou o nível de suporte do autismo não podem ser utilizados como filtros automáticos para retirar a alíquota zero de IBS e CBS. A decisão amplia a possibilidade de acesso ao benefício, especialmente para pessoas autistas de nível 1, mas preserva as demais condições legais.
O resultado também expõe uma questão que deve permanecer no debate público. Políticas destinadas a pessoas com deficiência precisam conciliar inclusão, avaliação individual, segurança jurídica e sustentabilidade fiscal.
A retirada de uma exclusão abstrata não encerra essa discussão. O desafio agora será regulamentar o benefício de forma que os procedimentos administrativos reconheçam necessidades reais, não criem barreiras indevidas e ofereçam critérios verificáveis para a concessão.
Os efeitos mais concretos aparecerão à medida que a reforma tributária avançar. Até lá, a decisão do STF representa principalmente uma mudança jurídica na definição de quem pode solicitar o tratamento favorecido, e não uma garantia imediata de desconto para todas as pessoas com diagnóstico de autismo.
STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1
STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1
STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1, STF amplia alíquota zero para autistas de nível 1